

NVIDIA (NVDA) वर्तमान में लगभग $186.25 पर ट्रेड कर रही है और इसका बाजार पूंजीकरण $4.58 ट्रिलियन से अधिक है। जैसे-जैसे कंपनी अपने वित्तीय वर्ष 2026 के बंद होने के करीब आ रही है, निवेशक यह बहस कर रहे हैं कि क्या यह मूल्यांकन एक सट्टात्मक “Dot-com 2.0” चरम दर्शाता है या कंप्यूटिंग में औद्योगिक क्रांति के आरंभिक चरण हैं।
मुख्य निष्कर्ष
- मूल्यांकन वास्तविकता: 2000 के दशक के डॉट-कॉम युग के बिना लाभ वाले राजस्व के विपरीत, NVIDIA ठोस मूलभूत बातों पर ट्रेड करती है, अनुमानित 66% वृद्धि के लिए समायोजित Forward P/E ~30x है।
- प्रतिरोध (Moat): CUDA सॉफ्टवेयर इकोसिस्टम और Blackwell चिप्स की तेज़ रैम्प-अप AMD जैसे प्रतिस्पर्धियों के खिलाफ एक रक्षात्मक “wide moat” बनाती है।
- लक्ष्य मूल्य: मध्य विश्लेषक सहमति $253 पर बैठती है, जो वर्तमान स्तरों से 36% संभावित वृद्धि का संकेत देती है।
- संस्थागत निर्णय: “Bubble” सिद्धांत को मुख्यतः फ्री कैश फ्लो (FCF) सृजन ने खारिज कर दिया है; यह एक अवसंरचना निर्माण चरण है, सट्टात्मक उन्माद नहीं।
सामग्री सूची
बाज़ार स्थिति एवं वित्तीय स्वास्थ्य का सारांश
NVDA वित्तीय रूप से मजबूत है, FY2026 के लिए $170 बिलियन राजस्व का मार्गदर्शन कर रही है। 74% से अधिक सकल मार्जिन और शुद्ध लाभ मार्जिन जो ऐतिहासिक टेक हार्डवेयर औसतों से कहीं ऊपर हैं, कंपनी के मूल्यांकन को केवल कथा नहीं बल्कि ठोस नकदी प्रवाह द्वारा समर्थित बनाते हैं।
प्रति शेयर $186.25 पर, NVIDIA सिर्फ चिप्स बेच रही नहीं है; यह दुनिया के त्वरित कंप्यूटिंग में संक्रमण का मुद्रीकरण कर रही है। “Bubble” तर्क अक्सर मूल्यांकन अनुपातों में ध्यान देने योग्य बुनियादी तत्व—कमाई (Earnings)—को अनदेखा कर देता है।
FY2026 प्रमुख मीट्रिक विश्लेषण
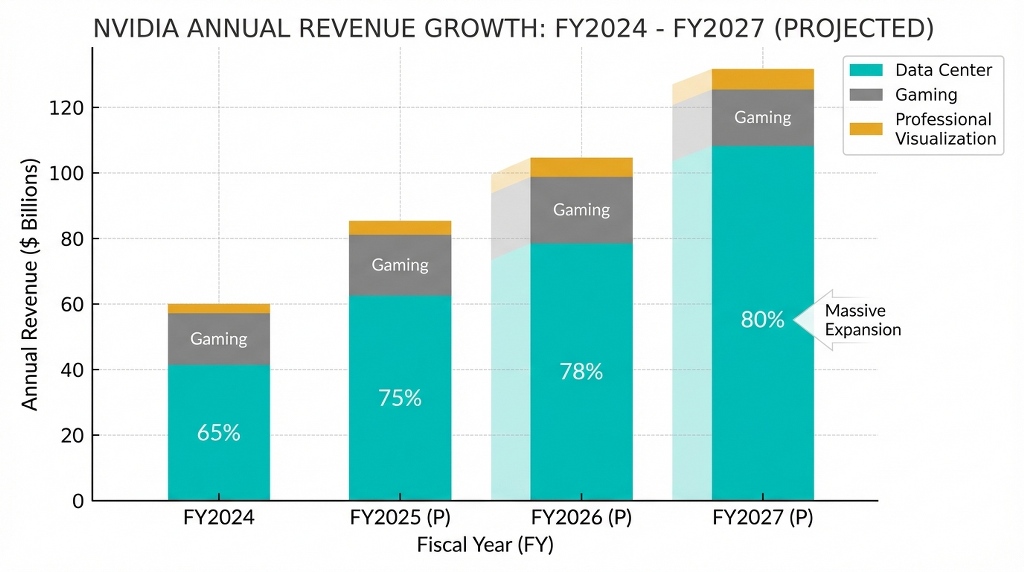
- राजस्व प्रक्षेपवक्र: केवल Data Center सेगमेंट ही 93% YoY की दर से बढ़ रहा है। यह एक एकल उछाल नहीं बल्कि एक संरचनात्मक बदलाव है क्योंकि hyperscalers (Microsoft, Meta, Google) अपने डेटा सेंटरों का पुनःविन्यास कर रहे हैं।
- लाभप्रदता: NVDA का Return on Equity (ROE) 111% है। यह शेयरधारक इक्विटी को लाभ में परिवर्तित करने में असाधारण प्रबंधन दक्षता दर्शाता है, जो इस आकार की कंपनी के लिए दुर्लभ है।
- तरलता: औसत दैनिक वॉल्यूम लगभग 167 मिलियन शेयर है, NVDA संस्थागत प्रवेश और निकास के लिए उच्च तरलता प्रदान करती है, जिससे छोटे कैप AI प्ले की तुलना में अस्थिरता जोखिम कम होता है।
विश्लेषक रुझान: वर्तमान में, 64 में से 59 प्रमुख विश्लेषक “Buy” रेटिंग बनाए हुए हैं। वर्तमान कीमत ($186) और न्यायसंगत मूल्य अनुमान (लगभग $345 तक) के बीच ये अंतर दर्शाते हैं कि बाजार ने अभी तक AI व्यय चक्र की दीर्घायु को पूरी तरह से कीमतों में शामिल नहीं किया है।
मूल्यांकन गुणक: NVDA बनाम समकक्ष और इतिहास
हालाँकि NVDA का प्रमुख P/E 46.13 उच्च दिखता है, इसका PEG अनुपात (Price/Earnings-to-Growth) Broadcom और AMD जैसे समकक्षों की तुलना में आकर्षक बना रहता है। NVIDIA पर प्रीमियम इसलिए है क्योंकि यह AI ट्रेनिंग सिलिकॉन में लगभग एक एकाधिकार जैसी स्थिति रखता है (80%+ मार्केट शेयर)।
यह समझने के लिए कि क्या यह एक बुलबुला है, हमें सापेक्ष मूल्यांकन पर ध्यान देना होगा। एक उच्च P/E अनुपात तब न्यायोचित होता है जब कमाई की वृद्धि दर इसे मेल खाने के लिए तेज़ी से बढ़े।
तुलनात्मक मूल्यांकन तालिका (जनवरी 2026)
| मेट्रिक | NVIDIA (NVDA) | Broadcom (AVGO) | AMD (AMD) | सेक्टर व्याख्या |
| Price/Earnings (Normalized) | 45.98 | 51.58 | 62.15 | कमाई के सापेक्ष NVDA अपने मुख्य प्रतिद्वंद्वियों की तुलना में सस्ता है। |
| Price/Sales (LTM) | 24.46 | 26.72 | 11.82 | उच्च P/S उच्च मार्जिन को दर्शाता है; NVDA अपनी मूल्य निर्धारण शक्ति बनाए रखता है। |
| Return on Equity (ROE) | 111.04% | 46.63% | 7.61% | लाभ उत्पन्न करने में NVDA महत्वपूर्ण रूप से अधिक कुशल है। |
| Forward Revenue Growth | 66% | 12% | 18% | NVDA प्रतिस्पर्धा की तुलना में 3x-5x तेज़ी से बढ़ रहा है। |
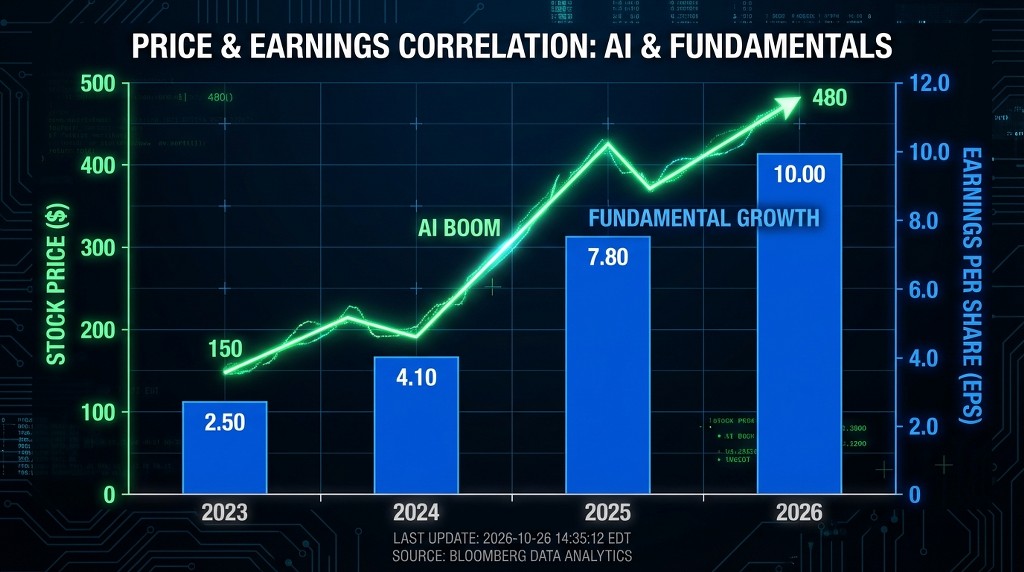
“बबल” का खंडन: 2000 के डॉट-कॉम शिखर के दौरान, Cisco जैसी कंपनियां 100x आय पर ट्रेड कर रही थीं जबकि उनकी वृद्धि धीमी हो रही थी। NVDA करीब ~46x आय पर ट्रेड कर रहा है और इसकी वृद्धि तेज़ हो रही है। गणित “बबल 2.0” की तुलना का समर्थन नहीं करता।
बुल केस: यह एक पीढ़ीगत अवसर क्यों है
NVDA के निवेश थीसिस का आधार “Blackwell Supercycle” और आगामी “Rubin” आर्किटेक्चर है। Sovereign AI (राष्ट्र जो अपनी खुद की AI क्लाउड बना रहे हैं) के प्रचलन के साथ, मांग केवल US टेक जायंट्स तक सीमित नहीं रह रही है, बल्कि विविध हो रही है, जिससे बहु-वर्षीय राजस्व सहायता बन रही है।
स्टॉक को $253+ तक ले जाने वाले उत्प्रेरक
- Blackwell का रैंप: Blackwell सीरीज़ के लिए आपूर्ति संबंधी प्रतिबंध धीरे-धीरे कम हो रहे हैं, जो 2026 की Q1 और Q2 में दर्ज किए गए राजस्व को अनलॉक कर देगा।
- Sovereign AI: जापान, फ्रांस और UAE जैसे देश घरेलू AI इन्फ्रास्ट्रक्चर में अरबों का निवेश कर रहे हैं, जो NVIDIA के लिए एक नया और विशाल ग्राहक वर्ग बन रहे हैं।
- सॉफ़्टवेयर ऐज़-ए-सर्विस (SaaS): NVIDIA चुपचाप NVIDIA AI Enterprise सॉफ़्टवेयर के माध्यम से आवर्ती राजस्व धारा बना रहा है, जो दीर्घकाल में केवल हार्डवेयर बिक्री पर निर्भरता को कम करता है।
मात्रात्मक दृष्टिकोण: यदि NVIDIA विश्लेषकों के अनुमानों की ऊपरी सीमा ($190B+ राजस्व FY2027 में) को छूता है, तो स्टॉक यथार्थतः 2026 के अंत तक $300 को टेस्ट कर सकता है, जो 61% उपर की संभावित वृद्धि दर्शाता है।
जोखिम & निवेश रणनीति
NVDA के प्रमुख जोखिम भू-राजनीतिक हैं (China export controls) और ग्राहक एकाग्रता (शीर्ष 4 ग्राहक लगभग ~40% राजस्व के लिए जिम्मेदार)। निवेशकों को सर्वकालिक उच्च का पीछा करने के बजाय $140-$150 के तकनीकी समर्थन के पास एंट्री पॉइंट्स तलाशने चाहिए।
रणनीतिक विचार
- डिप्स पर खरीद: स्टॉक अक्सर अर्निंग कॉल्स के बीच शांत अवधियों में 10-15% की गिरावट दिखाता है। ऐतिहासिक रूप से ये सबसे अधिक लाभदायक एंट्री जोन रहे हैं।
- “डाइजेशन” चरण का जोखिम: यह एक वाजिब चिंता है कि hyperscalers खरीदे गए चिप्स को “पचाने” के लिए खर्च रोक सकते हैं। हालाँकि, Meta और Microsoft द्वारा हालिया कैपेक्स मार्गदर्शन संकेत देता है कि 2026 में खर्च बढ़ेगा, घटेगा नहीं।
- विविधीकरण: NVDA पर बुलिश होते हुए भी, विवेकपूर्ण पोर्टफोलियो प्रबंधन इसे व्यापक सेमीकंडक्टर ETFs (जैसे SOXX) के साथ जोड़ने का सुझाव देता है ताकि सिंगल-स्टॉक अस्थिरता से हेज किया जा सके।
MEXC पर अपनी रणनीति लागू करें
जो ट्रेडर अपने पोर्टफोलियो को हेज करना चाहते हैं या अल्पकालिक अस्थिरता का कुशल लाभ उठाना चाहते हैं, उनके लिए MEXC NVDA स्टॉक फ्यूचर्स और Spot xStocks जैसे उन्नत टूल प्रदान करता है, बिना पारंपरिक ब्रोकरेज बाधाओं के।
निष्कर्ष: मूल्यांकन पर फैसला
NVDA किसी बबल में नहीं है; यह एक नए एसेट क्लास के लिए “प्राइस डिस्कवरी” चरण में है। $253 के लक्ष्य मध्य और इस सदी की सबसे महत्वपूर्ण तकनीक में एक प्रबल प्रतिस्पर्धात्मक लाभ के साथ, NVDA विकास पोर्टफोलियो के लिए एक मुख्य होल्डिंग बनी रहती है।
NVIDIA ने सफलतापूर्वक एक गेमिंग हार्डवेयर कंपनी से वैश्विक अर्थव्यवस्था की इंटेलिजेंस परत की रीढ़ में रूपांतरण किया है। जबकि $4.58T मार्केट कैप स्तर पर अल्पकालिक अस्थिरता अपेक्षित है, दीर्घकालिक नींव, जो Blackwell और Rubin आर्किटेक्चर्स द्वारा संचालित हैं, सतत वृद्धि की ओर इशारा करती हैं।
अक्सर पूछे जाने वाले प्रश्न (FAQ)
क्या NVDA स्टॉक 2026 में अधिक मूल्यांकित है?
नहीं। जबकि शेयर की कीमत ऊँची है, वैल्यूएशन गुणक (P/E, PEG) वास्तव में संकुचित हुए हैं क्योंकि आय शेयर मूल्य की तुलना में तेज़ी से बढ़ रही है। आंतरिक मूल्य मॉडल के आधार पर, शेयर संभावित रूप से लगभग 46% कम मूल्यांकित हैं।
2027 में NVDA के लिए कीमत की भविष्यवाणी क्या है?
विश्लेषक लगातार ऊँचाइयों की भविष्यवाणी करते हैं। यदि वर्तमान 30-40% की वृद्धिदर 2027 में जारी रहती है, तो मध्यवर्ती लक्ष्य संकेत देते हैं कि स्टॉक Rubin आर्किटेक्चर के लॉन्च से प्रेरित होकर $300 से ऊपर स्थिर हो सकता है।
NVDA की तुलना डॉट-कॉम बबल से कैसे की जा सकती है?
यह तुलना त्रुटिपूर्ण है। डॉट-कॉम कंपनियों के पास अक्सर राजस्व और लाभ नहीं थे। NVIDIA भारी Free Cash Flow (FCF) उत्पन्न करती है और एक ऐसे उत्पाद पर एकाधिकार रखती है जो वैश्विक स्तर पर गंभीर कमी में है। यह आपूर्ति/मांग असंतुलन है, सट्टा उन्माद नहीं।
NVDA स्टॉक खरीदने का सबसे अच्छा समय कब है?
तकनीकी रूप से, लगभग $140 के आसपास के समर्थन स्तर ऐतिहासिक रूप से मजबूत संचय क्षेत्र रहे हैं। दीर्घकालिक निवेशक अक्सर सटीक निचले बिंदु का समय निकालने के बजाय Dollar Cost Averaging (DCA) का उपयोग करके प्रवेश कीमतों को समतल करते हैं।
अस्वीकरण: यह लेख केवल जानकारी के उद्देश्य से है और वित्तीय सलाह का गठन नहीं करता है। कृपया अपना स्वयं का शोध (DYOR) करें और व्यापार करने से पहले अपनी जोखिम सहनशीलता का आकलन करें। यहाँ प्रदान की गई जानकारी के आधार पर लिए गए किसी भी निवेश निर्णय के लिए MEXC कोई दायित्व स्वीकार नहीं करता।
सबसे अधिक ट्रेंडिंग टोकन, दैनिक एयरड्रॉप, बहुत कम शुल्क और व्यापक तरलता का आनंद लें
साइन अप करें